- El servicio de Gestión Tributaria ha tramitado la devolución del 83% del total de los tributos exentos. El resto, los recibos no domiciliados, habrán de aportar el número de cuenta para que se le retornen las cantidades abonadas
- Laura Sáez: “Se trata del IAE y el IBI de 2024 que los contribuyentes afectados pagaron en su día y que ahora la Diputación devuelve de oficio”
La Diputació de València, mediante el Servicio de Gestión Tributaria, ha tramitado los expedientes de exención del Impuesto sobre Bienes Inmuebles y del Impuesto sobre Actividades Económicas del ejercicio 2024 para las personas damnificadas por el temporal. Esta medida responde a lo fijado por el artículo 12 del Real Decreto-ley 6/2024, amparada en la delegación de la recaudación tributaria municipal.
El volumen total de actuaciones alcanza los 19.836 expedientes resueltos favorablemente, lo que representa una cuantía económica cercana a los cinco millones de euros en concepto de tributos locales reembolsados a la ciudadanía.


Reembolso automático de recibos y solicitud de datos bancarios
El abono de las cantidades ingresadas previamente se ha gestionado de oficio en todos aquellos casos en que los recibos estaban domiciliados, evitando cargas administrativas a los vecinos afectados. Gracias a este mecanismo directo, la corporación provincial ya ha materializado el retorno del 83% del importe global exento.
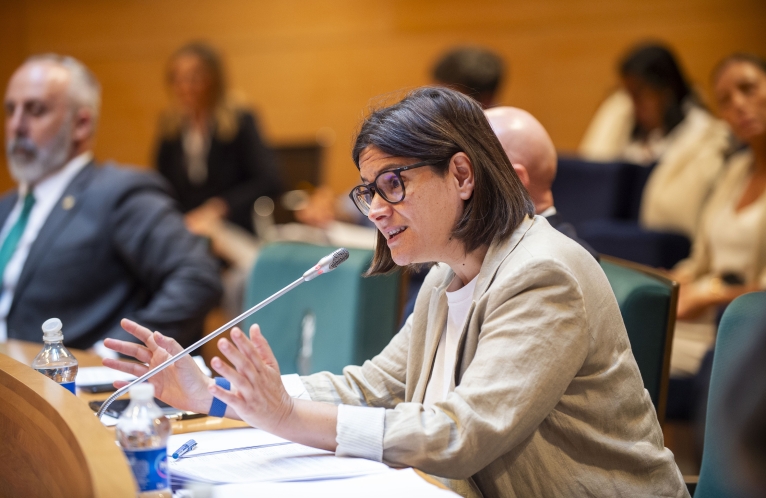
Por el contrario, los titulares de recibos no domiciliados deben facilitar una cuenta bancaria a la administración para poder recibir la transferencia. La diputada de Hacienda, Laura Sáez, ha señalado que la institución cumple con los plazos administrativos establecidos y ha pedido a estos últimos contribuyentes que aporten sus datos para culminar los reintegros pendientes de cobro.


Requisitos de las exenciones en el IBI y el IAE
Las exenciones aplicadas en las cuotas del ejercicio 2024 contemplan la exoneración total del IBI para inmuebles urbanos, rústicos o de características especiales dañados por el agua, siempre que sus ocupantes o bienes sufrieran realojos totales o parciales, así como para explotaciones agrícolas y ganaderas con pérdidas acreditadas en su producción.


En el caso del IAE, la reducción fiscal ampara a industrias, establecimientos mercantiles, pesqueros, turísticos o profesionales cuyos locales sufrieran desperfectos directos que motivaran el traslado o el cese, temporal o definitivo, de la actividad económica.
Puedes ampliar la información en la fuente original de la información. Sigue más noticias de Actualidad en Ecos de Valencia.